 By
BitNest – обзор криптопроекта: высокая доходность, MLM-модель и проблемы с выводом средств
BitNest позиционировал себя как децентрализованную криптовалютную экосистему, позволяющую пользователям зарабатывать на собственных криптоактивах через инвестиционные продукты, смарт-контракты и механизмы DeFi.
Звучит современно. На практике у проекта накопилось слишком много вопросов, чтобы воспринимать его как обычный децентрализованный финансовый протокол.
Высокая фиксированная доходность, многоуровневая реферальная система, собственный токен, отсутствие прозрачной информации о владельцах и управлении, многочисленные домены, жалобы на задержки выплат и последующая реструктуризация в Mera X формируют крайне неприятную картину.
И если оценивать BitNest не по красивым словам о Web3, а по реальной экономике проекта, риски становятся очевидными.
Что такое BitNest
BitNest предлагал пользователям несколько продуктов, наиболее известным из которых был BitNest Loop.
Механика была максимально простой: пользователь подключает криптовалютный кошелек, вносит USDT, выбирает инвестиционный цикл и ожидает автоматического завершения операции.
В материалах проекта фигурировали циклы от одного до 28 дней.
Доходность выглядела следующим образом:
- 1 день – 0,4%;
- 7 дней – 4%;
- 14 дней – 9,5%;
- 28 дней – 24%.
Последняя цифра особенно показательна.
24% за 28 дней – это не обычная доходность от хранения USDT. Это чрезвычайно агрессивное обещание, которое требует очень серьезного объяснения относительно источника прибыли.
Само по себе использование смарт-контрактов ничего не объясняет. Код может автоматизировать распределение средств, но не создает прибыль.
Откуда BitNest должен был брать такую доходность?
Это один из главных вопросов, который возникает при анализе проекта.
Если компания предлагает пользователю 24% за 28 дней, экономическая модель должна объяснять, откуда появляются деньги для выплаты такой доходности.
Теоретически это может быть:
- торговля;
- кредитование;
- арбитраж;
- предоставление ликвидности;
- комиссии;
- доход от других DeFi-протоколов;
- другие стратегии.
Но для инвестора недостаточно просто перечислить несколько технологий.
Нужна прозрачная экономика.
Какие активы используются? Где они находятся? Какие стратегии применяются? Какой объем прибыли генерируется? Как контролируется риск? Кто отвечает за протокол? Что происходит при дефиците ликвидности?
Именно на этом месте маркетинговая упаковка BitNest начинает выглядеть значительно убедительнее, чем экономическое объяснение модели.
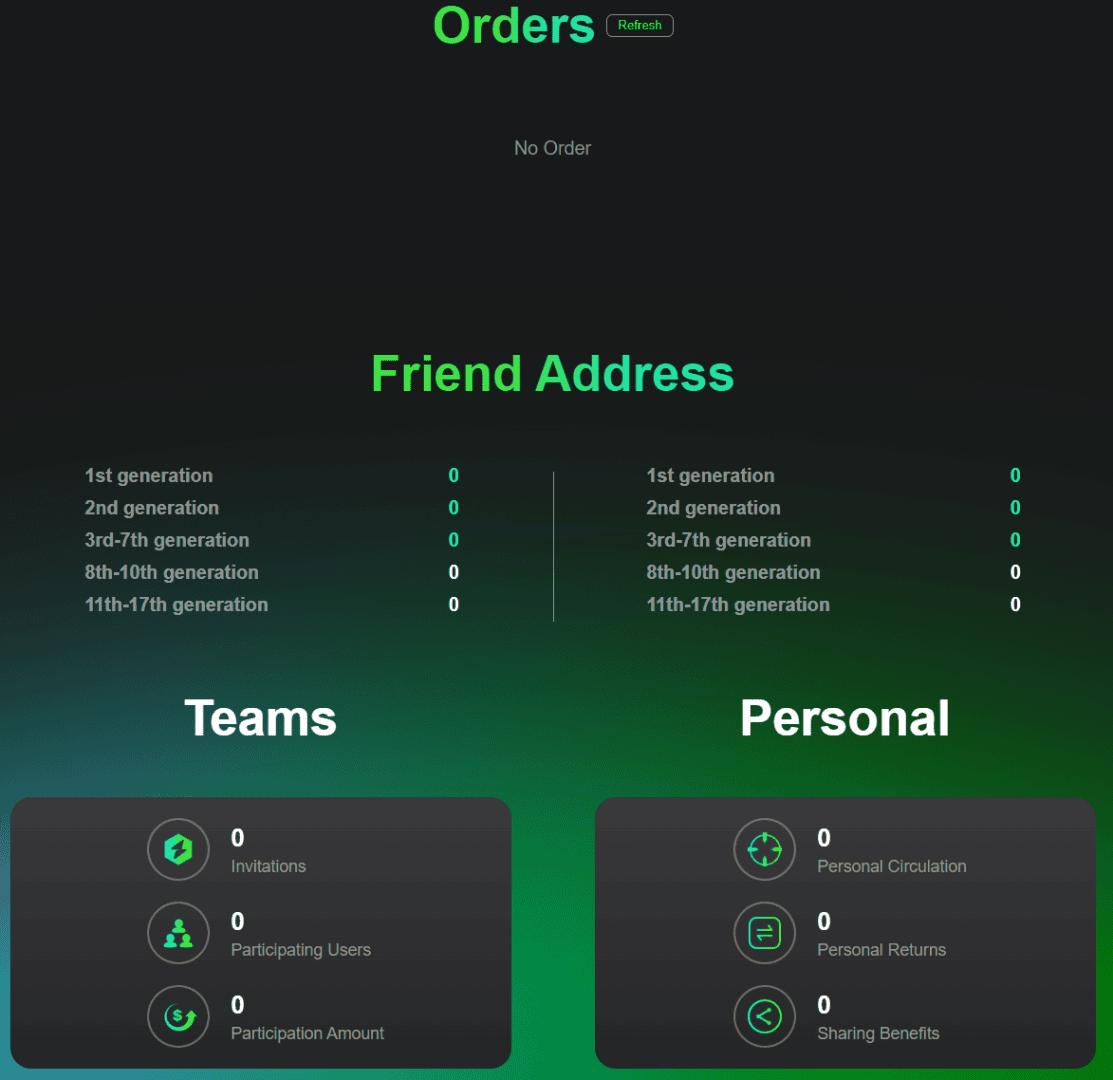
17 уровней реферальных выплат
Еще один серьезный красный флаг – структура привлечения пользователей.
BitNest использовал многоуровневую партнерскую систему, в которой вознаграждения могли распространяться до 17 уровней.
В зависимости от объема участия фигурировали выплаты:
- 20% с первого уровня;
- 10% со второго;
- 5% с третьего по седьмой;
- 3% с восьмого по десятый;
- 1% с одиннадцатого по семнадцатый.
Эта структура была описана в материалах BitNest и отдельно разобрана независимым исследовательским ресурсом BehindMLM.
И здесь важно понимать разницу между обычной партнерской программой и подобной системой.
Когда человек получает комиссию с одного непосредственно привлеченного клиента, это стандартная affiliate-модель.
Когда же система распространяет выплаты на 17 поколений участников, речь идет уже о полноценной многоуровневой структуре.
Особенно проблематичным это становится в сочетании с инвестиционным продуктом.
Пользователь получает экономический стимул не просто пользоваться платформой, а приводить новых людей и увеличивать собственную структуру.
Именно поэтому BehindMLM классифицировал BitNest как MLM crypto Ponzi, хотя подобная квалификация является оценкой этого стороннего ресурса, а не судебным решением.
Кто вообще стоит за BitNest?
Еще один вопрос, который возникает при проверке проекта, – прозрачность его владельцев и руководства.
В исследовании BehindMLM отмечалось, что BitNest не предоставлял достаточной информации о владельцах и руководителях своих сайтов. Там же указывалось сразу несколько доменов BitNest, включая bitnest.me, bitnest.finance, bitnest.ac, bitnest.la, bitnest.is, bitnest.cx, bitnest.ad и bitnest.so.
Для финансового проекта это серьезная проблема.
Если пользователь должен передать криптоактивы инвестиционной системе, он должен понимать хотя бы базовые вещи:
кто оператор проекта, в какой юрисдикции он зарегистрирован, кто несет ответственность, где находится компания и какие юридические документы регулируют отношения с пользователем.
Децентрализация может объяснить отсутствие традиционного банковского счета или центрального кастодиана.
Она не объясняет отсутствие прозрачности относительно людей и организаций, которые создают и продвигают инвестиционную систему.
Собственный токен MellionCoin
BitNest также развивал собственную экосистему вокруг MellionCoin, или MEC.
Это добавляло еще один уровень риска.
Когда пользователь вносит USDT, он изначально работает с относительно понятным внешним криптоактивом.
Но когда проект предлагает собственный токен, появляется зависимость от внутренней экономики самой платформы.
Если стоимость MEC падает, ликвидность становится ограниченной или спрос исчезает, номинальная стоимость токенов не гарантирует возможности обменять их обратно на USDT.
Особенно опасной такая конструкция становится тогда, когда внутренний токен начинает использоваться как часть механизмов восстановления или урегулирования обязательств перед прежними пользователями.
Именно это стало особенно заметно после перехода к Mera X.
Проблемы с выплатами начали менять всю картину
Одно из наиболее серьезных обвинений против BitNest связано с невыплатами и задержками.
Здесь важно отделять отдельные пользовательские отзывы от доказанного факта системного мошенничества.
Но количество и характер негативных отзывов заслуживают внимания.
На Trustpilot у bitnest.finance сейчас преобладают оценки в одну звезду – 65% опубликованных оценок против 32% пятизвездочных. Trustpilot отдельно предупреждает, что отзывы являются мнениями пользователей и не обязательно отражают мнение самой платформы или Trustpilot.
В отзывах 2026 года пользователи описывали задержанные Loop, зависшие операции, проблемы с возвратом средств и отсутствие ожидаемых выплат. Один из пользователей, например, утверждал, что несколько предыдущих 28-дневных циклов были завершены нормально, после чего новая операция осталась в ожидании. Другие пользователи сообщали о средствах, которые долгое время находились в очереди.
Это особенно важно.
Проблема не в том, что кто-то оставил отрицательный отзыв в интернете.
Проблема в том, что сообщения о задержках стали появляться именно вокруг основного обещания проекта – автоматического завершения инвестиционных циклов и получения средств.
«Но раньше BitNest платил»
Именно этот аргумент часто используется в защиту подобных проектов.
И он действительно может быть правдой.
Некоторые пользователи Trustpilot сообщали, что BitNest первоначально выполнял выплаты без проблем. Например, отдельные отзывы описывали успешное завершение предыдущих 28-дневных циклов, после чего пользователи столкнулись с задержками в конце 2025 года и начале 2026 года.
Но факт прошлых выплат сам по себе не доказывает устойчивость инвестиционной модели.
Для любого инвестиционного проекта главный вопрос заключается не в том, платил ли он когда-либо.
Главный вопрос – может ли он выполнять обязательства перед всеми участниками при дальнейшем росте системы и изменении притока капитала.
Именно поэтому наличие ранних успешных выплат не является доказательством отсутствия риска.
Затем появляется Mera X
В 2026 году история BitNest получила еще один поворот.
Проект перешел к экосистеме Mera X, а вопрос прежних обязательств стал рассматриваться через механизм так называемых historical rights.
В обновлении Mera X от 15 сентября 2026 года прямо говорится, что одновременно продолжаются развитие новой экосистемы и «Erfassung und Abrechnung der historischen Rechte und Ansprüche unserer Nutzer» – учет и урегулирование исторических прав и требований пользователей.
Это очень важная формулировка.
Потому что речь уже идет не просто о запуске нового криптовалютного продукта.
Существует отдельный массив прежних пользовательских требований, который необходимо регистрировать, проверять и обрабатывать.
Возврат средств превратился в отдельную процедуру
Еще более показательно, что Recovery Rights не предусматривает простого сценария «закончился Loop – забрал свои USDT».
В материалах о Recovery Rights указывается, что средства не возвращаются пользователю единовременно. Для старых Loop была создана отдельная процедура восстановления прав.
Поэтому исходная инвестиционная модель и текущая ситуация выглядят совершенно по-разному.
Изначально пользователю продавалась простая идея:
внести USDT → выбрать срок → получить USDT обратно с доходностью.
Позже возникает:
зарегистрировать историческое право → дождаться проверки → участвовать в процедуре восстановления → ждать выплаты или использовать альтернативный механизм.
Это уже совершенно другой уровень риска.
Почему все это похоже на типичную проблему инвестиционных схем
Если рассматривать каждый элемент отдельно, BitNest всегда может предложить техническое объяснение.
- Высокая доходность? DeFi.
- Смарт-контракты? Децентрализация.
- MEC? Собственный Web3-токен.
- 17 уровней? Партнерская программа.
- Задержки? Технические проблемы.
- Mera X? Реструктуризация.
- Исторические права? Механизм восстановления.
Но инвестиционный анализ должен смотреть не на отдельные слова, а на всю систему.
И в совокупности получается крайне рискованная конструкция:
высокая обещанная доходность + многоуровневый MLM + внутренний токен + непрозрачная структура владельцев + проблемы с выплатами + последующая реструктуризация.
Именно эта комбинация является главным основанием относиться к BitNest не как к обычному DeFi-протоколу, а как к проекту с экстремально высоким риском потери средств.
Наш вердикт по BitNest
BitNest – это не тот проект, которому разумно доверять деньги только потому, что его интерфейс выглядит профессионально, а операции проходят через блокчейн.
У проекта слишком много фундаментальных вопросов.
- Неясная структура управления.
- Высокая фиксированная доходность.
- 17-уровневая система привлечения.
- Собственный токен.
- Многочисленные домены.
- Жалобы на задержанные и невыплаченные средства.
- Переход в новую экосистему.
- Отдельная система исторических пользовательских прав.
Все это невозможно списать на обычную волатильность крипторынка.
Юридически называть BitNest доказанным мошенничеством без соответствующего решения суда было бы некорректно. Но с точки зрения управления инвестиционным риском количество красных флагов настолько велико, что рассматривать BitNest как нормальную прозрачную инвестиционную платформу крайне трудно.
Особенно показательно то, что сегодня вопрос уже не сводится к тому, какую доходность обещал BitNest.
Главный вопрос теперь другой:
что произойдет с деньгами пользователей, которые уже вошли в систему и не смогли получить их обратно в первоначально ожидаемой форме?
И пока этот вопрос решается через отдельные процедуры восстановления исторических прав и новую экосистему Mera X, любые новые обещания высокой доходности BitNest или связанных с ним проектов следует рассматривать с максимальной осторожностью.
Для инвестора это уже не история о том, как заработать 24% за 28 дней.
Это история о том, насколько сложно может оказаться вернуть первоначальные средства, когда инвестиционная схема перестает работать так, как было обещано.